Cập nhật tháng 11/2026
Giảm 30% thuế thu nhập doanh nghiệp là chính sách mới có hiệu lực từ 29/10/2026 cho doanh nghiệp có doanh thu năm không quá 10 tỷ đồng, áp dụng cho năm 2026 và 2027. Bài viết tóm tắt ai được giảm, cách tự tính khi tạm nộp thuế quý, rủi ro khi doanh thu vượt ngưỡng và những việc SME nên làm ngay trong tháng này.
Hãy hình dung: chị Hà điều hành một công ty phân phối thiết bị văn phòng 12 người, doanh thu năm ngoái khoảng 8 tỷ đồng. Sáng nay kế toán báo tin: năm nay công ty có thể được giảm 30% số thuế thu nhập doanh nghiệp phải nộp.
Câu hỏi đầu tiên của chị không phải “được giảm bao nhiêu”, mà là “nếu tháng 12 chốt được hai hợp đồng lớn, doanh thu vượt 10 tỷ thì sao?”.
Đó đúng là câu hỏi quan trọng nhất. Ưu đãi lần này thưởng cho doanh nghiệp nhỏ, nhưng doanh nghiệp phải tự theo dõi doanh thu của mình suốt cả năm.
Trả lời nhanh
Giảm 30% thuế thu nhập doanh nghiệp là gì? Theo Nghị định 398/2026/NĐ-CP (hướng dẫn Nghị quyết 43/2026/QH16), doanh nghiệp có tổng doanh thu năm không quá 10 tỷ đồng được giảm 30% số thuế thu nhập doanh nghiệp (TNDN) phải nộp của kỳ tính thuế 2026 và 2027. Doanh nghiệp tự xác định mức giảm khi tạm nộp thuế quý; nếu doanh thu cả năm vượt 10 tỷ thì phải nộp đủ phần thuế thiếu. Thuế giá trị gia tăng (VAT) không được giảm.
Ai được giảm 30% thuế thu nhập doanh nghiệp?
Đối tượng được giảm là tổ chức có hoạt động sản xuất kinh doanh và có tổng doanh thu năm không quá 10 tỷ đồng, gồm doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, đơn vị sự nghiệp và tổ chức khác thành lập theo pháp luật Việt Nam. Mức giảm là 30% số thuế TNDN phải nộp, áp dụng cho kỳ tính thuế năm 2026 và năm 2027 (Báo Chính phủ, 30/10/2026).
Song song, hộ kinh doanh và cá nhân kinh doanh có doanh thu năm không quá 10 tỷ đồng được giảm 30% thuế thu nhập cá nhân (TNCN) từ hoạt động kinh doanh. Nghị quyết 43/2026/QH16 được Quốc hội thông qua ngày 24/8/2026 và Nghị định 398/2026/NĐ-CP có hiệu lực từ 29/10/2026.
| Trường hợp | Có được giảm 30%? | Lưu ý |
|---|---|---|
| 1Doanh nghiệp có doanh thu năm 2026 không quá 10 tỷ | Có | Tự xác định khi tạm nộp quý, chốt khi quyết toán |
| 2Doanh nghiệp đang hưởng ưu đãi thuế TNDN | Có | Giảm 30% trên số thuế phải nộp sau khi đã trừ ưu đãi |
| 3Doanh nghiệp mới thành lập trong năm | Có, nếu đủ điều kiện | Doanh thu và số thuế giảm xác định theo 12 tháng của kỳ tính thuế |
| 4Doanh nghiệp chia, tách sau khi Nghị quyết có hiệu lực, tổng doanh thu sau chia tách trên 10 tỷ | Không | Chặn việc tách nhỏ công ty để hưởng giảm |
| 5Doanh thu thực tế cả năm vượt 10 tỷ | Không | Nộp đủ tiền thuế thiếu và tiền chậm nộp theo luật quản lý thuế |
| 6Thuế giá trị gia tăng (VAT) | Không | Không thuộc phạm vi Nghị định 398/2026/NĐ-CP |
Doanh thu 10 tỷ đồng được tính thế nào?
Doanh thu dùng để xét ngưỡng 10 tỷ không chỉ là doanh thu bán hàng. Theo Nghị định, doanh thu của doanh nghiệp gồm doanh thu bán hàng, cung cấp dịch vụ (không gồm các khoản giảm trừ doanh thu), doanh thu hoạt động tài chính và thu nhập khác. Doanh thu của chi nhánh, đơn vị phụ thuộc, địa điểm kinh doanh được cộng vào trên báo cáo tài chính tổng hợp năm.
Đây là chỗ nhiều SME dễ tính thiếu. Một công ty bán hàng 9,6 tỷ nhưng có thêm lãi tiền gửi, tiền thanh lý tài sản hay doanh thu của một chi nhánh nhỏ có thể vượt ngưỡng mà không ai để ý cho đến lúc quyết toán.
Tạm nộp thuế quý: tự giảm thế nào cho đúng?
Doanh nghiệp dự kiến doanh thu năm không quá 10 tỷ đồng thì tự xác định số thuế được giảm ngay khi tạm nộp thuế TNDN hằng quý. Không cần chờ đến quyết toán mới được giảm, nhưng doanh nghiệp tự chịu trách nhiệm về con số dự kiến của mình.
Ví dụ minh họa với số giả định: số thuế TNDN tạm tính của một quý là 100 triệu đồng. Nếu dự kiến doanh thu cả năm dưới 10 tỷ, doanh nghiệp được giảm 30 triệu và tạm nộp 70 triệu. Nếu doanh nghiệp đang hưởng ưu đãi làm số thuế còn 80 triệu, mức giảm tính trên 80 triệu đó, tức giảm 24 triệu.
Vòng theo dõi giảm 30% thuế TNDN trong năm
Dự kiến doanh thu cả năm
Gồm bán hàng, dịch vụ, tài chính, thu nhập khác và chi nhánh.
Tạm nộp quý có giảm 30%
Tự xác định số thuế được giảm khi tạm nộp.
Theo dõi doanh thu lũy kế hằng tháng
Cộng doanh thu đã ghi nhận và hợp đồng sắp chốt.
Quyết toán năm
Dưới 10 tỷ: giữ mức giảm. Vượt 10 tỷ: nộp đủ thuế thiếu.
Nếu cuối năm doanh thu vượt 10 tỷ thì sao?
Nếu tổng doanh thu thực tế của kỳ tính thuế vượt 10 tỷ đồng, doanh nghiệp không được giảm và phải nộp đủ số tiền thuế thiếu, kèm tiền chậm nộp theo quy định về quản lý thuế (VietnamPlus, 01/11/2026). Nói cách khác, khoản đã “tạm giảm” trong các quý trước trở thành khoản nợ thuế.
Với hộ và cá nhân kinh doanh, quy định mềm hơn: khi doanh thu lũy kế vượt 10 tỷ, người nộp thuế kê khai nộp bổ sung phần thuế TNCN đã được giảm và không bị tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế của kỳ đó.
Ưu đãi này dễ nhận nhưng cũng dễ phải trả lại. Doanh nghiệp nào nhìn thấy doanh thu lũy kế và hợp đồng sắp chốt mỗi tháng sẽ tránh được bất ngờ lúc quyết toán.
SME cần làm gì ngay trong tháng 11?
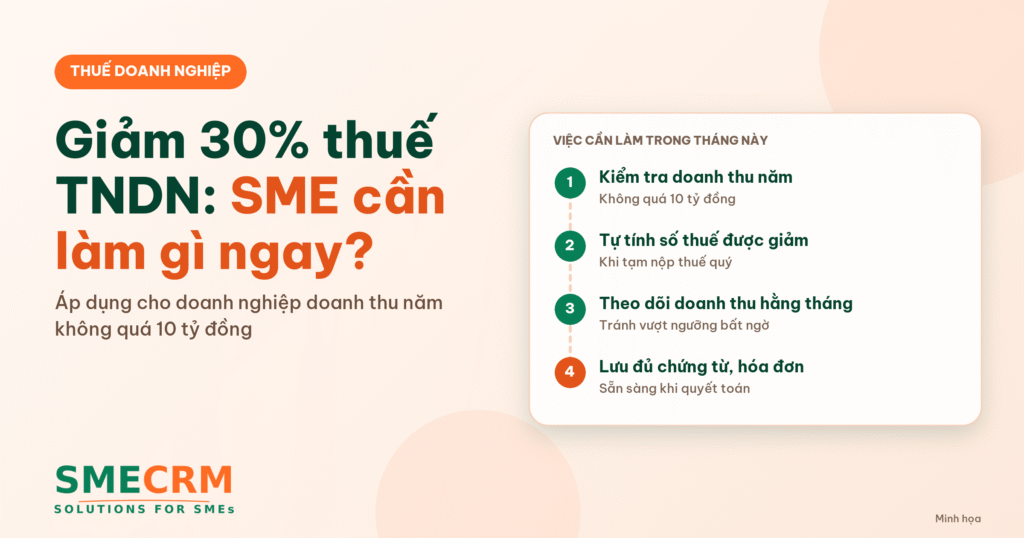
Có bốn việc SME nên làm ngay, trước kỳ tạm nộp quý IV/2026. Không việc nào tốn kém, nhưng bỏ qua thì dễ tính sai.
- Rà lại doanh thu 10 tháng đầu năm theo đúng định nghĩa của Nghị định: cộng doanh thu tài chính, thu nhập khác và doanh thu chi nhánh.
- Ước tính doanh thu hai tháng cuối năm từ các hợp đồng đang đàm phán, không chỉ từ đơn đã xuất hóa đơn.
- Thống nhất với kế toán hoặc đại lý thuế cách kê khai mức giảm, đặc biệt nếu doanh nghiệp đang hưởng ưu đãi thuế khác.
- Đặt một người chịu trách nhiệm theo dõi doanh thu lũy kế hằng tháng và cảnh báo khi tiến gần 9 tỷ đồng.
Việc thứ hai là nơi bộ phận bán hàng giúp được kế toán. Nếu các cơ hội bán hàng nằm trên một pipeline bán hàng có giá trị dự kiến và ngày chốt dự kiến, chủ doanh nghiệp biết trước tháng 12 có thể phát sinh bao nhiêu doanh thu, thay vì đợi đến khi hóa đơn đã xuất.
Nên dùng khoản thuế tiết kiệm vào đâu?
Khoản thuế tiết kiệm được nên dùng cho những việc giúp doanh nghiệp bán hàng tốt hơn trong năm 2027, thay vì tiêu hết vào chi phí vận hành. Với nhiều SME, chỗ đáng đầu tư nhất là giữ chân khách và không để lead quảng cáo bị bỏ sót.
Một cách bắt đầu không tốn tiền là dùng SMECRM, phần mềm CRM cho doanh nghiệp vừa và nhỏ của Abenla. Gói Khởi động miễn phí trọn đời cho đội đến 10 người dùng: quản lý khách hàng, pipeline, chat Zalo OA, Zalo cá nhân, Facebook và website trên một hộp thư, tổng đài click-to-call có ghi âm. Dữ liệu xuất ra Excel/CSV để kế toán đối chiếu. Khi doanh nghiệp lớn lên, bạn có thể so sánh bảng giá SMECRM với mức thuế tiết kiệm được.
Khi lưu dữ liệu khách hàng trong phần mềm, doanh nghiệp cũng cần làm đúng luật bảo vệ dữ liệu cá nhân có hiệu lực từ 1/1/2026: xin đồng ý, phân quyền xem và kiểm soát xuất file.
Kết luận: được giảm ngay, nhưng phải theo dõi cả năm
SME có doanh thu năm không quá 10 tỷ đồng nên áp dụng mức giảm 30% thuế TNDN ngay từ kỳ tạm nộp quý, đồng thời theo dõi sát doanh thu lũy kế. Tóm lại:
- Giảm 30% số thuế TNDN phải nộp của kỳ tính thuế 2026 và 2027, hiệu lực từ 29/10/2026.
- Ngưỡng 10 tỷ tính trên tổng doanh thu, gồm cả doanh thu tài chính, thu nhập khác và chi nhánh.
- Vượt ngưỡng cuối năm thì phải nộp đủ thuế thiếu và tiền chậm nộp; VAT không được giảm.
- Dự báo doanh thu từ các cơ hội đang chốt giúp tránh bất ngờ lúc quyết toán.
Đọc thêm: Luật Bảo vệ dữ liệu cá nhân 2026: SME cần làm gì; Pipeline bán hàng là gì; phần mềm CRM cho SME.
Câu hỏi thường gặp về giảm 30% thuế TNDN
Doanh nghiệp, hợp tác xã và tổ chức kinh doanh có tổng doanh thu năm không quá 10 tỷ đồng được giảm 30% số thuế TNDN phải nộp của kỳ tính thuế 2026 và 2027, theo Nghị định 398/2026/NĐ-CP hướng dẫn Nghị quyết 43/2026/QH16.
Nghị định 398/2026/NĐ-CP có hiệu lực từ ngày 29/10/2026 và áp dụng cho kỳ tính thuế năm 2026 và năm 2027. Doanh nghiệp có thể tự xác định số thuế được giảm khi tạm nộp thuế hằng quý.
Gồm doanh thu bán hàng, cung cấp dịch vụ (trừ các khoản giảm trừ), doanh thu hoạt động tài chính và thu nhập khác. Doanh thu của chi nhánh, đơn vị phụ thuộc cũng được cộng vào trên báo cáo tài chính tổng hợp năm.
Doanh nghiệp không được giảm thuế cho kỳ đó, phải nộp đủ số thuế đã tạm giảm trong năm và tiền chậm nộp theo quy định về quản lý thuế. Vì vậy nên theo dõi doanh thu lũy kế hằng tháng.
Không. Nghị định 398/2026/NĐ-CP chỉ giảm thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân từ kinh doanh, thuế giá trị gia tăng không thuộc phạm vi được giảm.
Có. Mức giảm 30% được tính trên số thuế TNDN phải nộp sau khi đã trừ phần ưu đãi thuế doanh nghiệp đang được hưởng.
Dùng khoản thuế tiết kiệm để bán hàng tốt hơn
SMECRM là phần mềm CRM cho doanh nghiệp vừa và nhỏ của Abenla, kết nối chat đa kênh, tổng đài, SMS Brandname, Zalo ZNS và email trên một hồ sơ khách hàng.
- Gói Khởi động miễn phí trọn đời cho đến 10 người dùng, không cần thẻ thanh toán.
- Tài khoản mới được dùng thử đầy đủ tính năng 30 ngày.
- Triển khai và đào tạo online miễn phí. Xem chi tiết tại Bảng giá SMECRM.
Hotline: 028 73088 669, email: info@abenla.com
Nguồn: Báo Chính phủ, “Hướng dẫn chi tiết giảm 30% số thuế TNCN, thuế TNDN phải nộp từ kinh doanh có doanh thu không quá 10 tỉ đồng”, 30/10/2026; VietnamPlus, “Chính thức giảm 30% thuế thu nhập cho hộ kinh doanh, doanh nghiệp nhỏ”, 01/11/2026. Bài viết mang tính thông tin, không thay thế tư vấn thuế; doanh nghiệp nên đối chiếu văn bản gốc và trao đổi với kế toán.
Bài viết liên quan:
Khách hẹn rồi không đến: 5 cách giảm tỷ lệ lỡ hẹn
Quản lý khách hàng bằng Excel: 6 dấu hiệu nên chuyển sang CRM
Lead là gì? Phân biệt lead, khách hàng tiềm năng và cơ hội
Giao việc cho nhân viên: 5 cách để không còn câu “em quên mất”
Click-to-call là gì? Gọi khách ngay từ CRM, cuộc gọi tự lưu
Gọi điện quảng cáo: dự thảo mới, telesale phải đổi gì từ 2027?
Muốn dùng AI trong bán hàng, dữ liệu khách hàng phải sạch trước
Đánh giá hiệu suất nhân viên sale bằng số liệu, không cảm tính